Domain historischer-markt.de kaufen?
Wir ziehen mit dem Projekt
historischer-markt.de um.
Sind Sie am Kauf der Domain
historischer-markt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain historischer-markt.de kaufen?
Welche Umsätze unterliegen der umsatzbesteuerung?
Welche Umsätze unterliegen der Umsatzbesteuerung hängt von den jeweiligen nationalen Steuergesetzen ab. Grundsätzlich werden in den meisten Ländern Umsätze besteuert, die im Rahmen einer wirtschaftlichen Tätigkeit erzielt werden. Dazu gehören in der Regel der Verkauf von Waren, die Erbringung von Dienstleistungen sowie der Handel mit bestimmten Gütern. Es gibt jedoch auch Ausnahmen und spezielle Regelungen für bestimmte Branchen oder Umsatzarten. Um sicherzustellen, dass die Umsatzbesteuerung korrekt erfolgt, ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen oder einen Steuerberater zu konsultieren. **
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **

Ähnliche Suchbegriffe für Umsatzbesteuerung-von-Vereinen-Fachbücher
Top-Angebote
Produkte zum Begriff Umsatzbesteuerung-von-Vereinen-Fachbücher:
-
Umsatzbesteuerung von Vereinen, Taschenbuch von Julia-Susanne Burgert, Diplomica Verlag GmbH, 978-3-8366-6499-8Umsatzbesteuerung Von Vereinen, Taschenbuch Von Julia-susanne Burgert, Diplomica Verlag Gmbh, 978-3-8366-6499-8, Seitenanzahl: 9838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchführung in gemeinnützigen Vereinen, Fachbücher von Bernhard ThieDas Buch "Buchführung in gemeinnützigen Vereinen" von Bernhard Thie bietet eine umfassende Einführung in die spezifischen Anforderungen und Herausforderungen der Buchführung für gemeinnützige Organisationen. Es richtet sich an Personen, die in der Verwaltung oder im Finanzbereich von Vereinen tätig sind, und vermittelt praxisnahe Kenntnisse zur ordnungsgemässen Buchführung. Die dritte Auflage enthält aktuelle Informationen und Beispiele, die auf die Bedürfnisse von gemeinnützigen Vereinen zugeschnitten sind. Mit 320 Seiten bietet das Buch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen sowie praxisorientierte Tipps zur Umsetzung. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Ratgeber für alle, die sich mit der Buchführung in diesem speziellen Bereich auseinandersetzen möchten.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance in Vereinen und Verbänden, Fachbücher von Gerhard Pischel, Tobias Brouwer, Reinhold KoppZum Werk In diesem Handbuch wird umfassend die gesamte Verbands- und Vereins-Compliance dargestellt. Erfahrende Praktikerinnen und Praktiker beleuchten die rechtlichen Grundlagen, zeigen die praktische Durchführung auf und geben der Leserschaft Empfehlungen, welche Lösungen sich in der Praxis bewährt haben. Zahlreiche Beispiele, Praxistipps und Hinweise helfen, den Inhalt zu veranschaulichen und direkt in der Praxis umzusetzen. Das Werk ist dabei nicht rechtlich, sondern vielmehr thematisch aufgebaut, um den Bedürfnissen der Praxis in jeder Hinsicht gerecht zu werden. Das Werk wird damit zum unverzichtbaren Hilfsmittel für alle, die sich mit Compliance in Wirtschaftsverbänden befassen. Inhalt Einführung in die Verbands- und Vereins-Compliance und die Bedeutung und Besonderheiten von Wirtschaftsverbänden Unternehmensarbeit in Verbänden und Vereinen Tipps für die innere Organisation und den Aufbau von Compliance-Systemen Darstellung von branchenspezifischen Spezifika Vorteile auf einen Blick Alles, was man zur Verbands- und Vereins-Compliance wissen muss, in einem Band Thematischer Aufbau, um die Prozesse in der Praxis schnell wiederzufinden Aus der Feder erfahrener Praktikerinnen und Praktiker Zur Neuauflage Die Neuauflage greift die Entwicklungen in Rechtsprechung, Literatur sowie Gesetzgebung auf und berücksichtigt dabei insbesondere die Vorschläge der Rezensionen der 1. Auflage zur gleichzeitigen Ausweitung und Straffung des Werkes. Insbesondere wurden auch das Gesetz zur Änderung des Lobbyregistergesetzes sowie das Handbuch zum LobbyRG der Bundestagsverwaltung sowie die Änderung der Gemeinsamen Geschäftsordnung der Bundesregierung zur Einführung eines Exekutiven Fussabdrucks eingearbeitet. Zielgruppe Für Verbands- und Unternehmensjuristinnen und -juristen, Compliance Officer, externe Beraterinnen und Berater von Mitgliedsunternehmen und Organe von Wirtschaftsunternehmen und -verbänden.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
-
Welches Medium eignet sich für Fachbücher?
Fachbücher eignen sich in der Regel gut für gedruckte Medien wie Bücher oder Zeitschriften. Diese ermöglichen es, komplexe Informationen strukturiert darzustellen und sind leicht zugänglich für Leserinnen und Leser. Zudem können gedruckte Fachbücher auch als Nachschlagewerke genutzt werden. **
-
Welche Fachbücher sind für Sektionsassistentinnen empfehlenswert?
Für Sektionsassistentinnen sind folgende Fachbücher empfehlenswert: "Grundlagen der Sektionstechnik" von Peter C. Nowak, "Sektionstechnik in der Pathologie" von Ralf J. Rieker und "Sektionstechnik: Präparationstechnik, Konservierung und Färbungstechniken" von Wolfgang Otto. Diese Bücher bieten einen umfassenden Überblick über die Sektionstechnik und sind speziell auf die Bedürfnisse von Sektionsassistentinnen zugeschnitten. **
-
Welche Art von Vereinen gibt es?
Es gibt eine Vielzahl von Vereinen, die sich auf unterschiedliche Interessen und Aktivitäten konzentrieren. Zum Beispiel gibt es Sportvereine, die sich auf verschiedene Sportarten wie Fußball, Tennis oder Basketball spezialisieren. Es gibt auch kulturelle Vereine, die sich mit Kunst, Musik oder Theater beschäftigen. Des Weiteren gibt es gemeinnützige Vereine, die sich für soziale oder Umweltbelange engagieren. Darüber hinaus existieren auch berufsbezogene Vereine, die sich auf bestimmte Berufsfelder oder Branchen konzentrieren. Insgesamt gibt es eine Vielzahl von Vereinen, die für unterschiedliche Interessen und Zwecke gegründet wurden. **

Was ist das Gehalt von Vereinen?
Das Gehalt von Vereinen kann stark variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe des Vereins, dem Erfolg und der finanziellen Situation des Vereins sowie der Liga, in der der Verein spielt. In großen Profisportvereinen können die Gehälter der Spieler und Trainer sehr hoch sein, während in kleineren Amateurvereinen oft ehrenamtlich gearbeitet wird und keine Gehälter gezahlt werden. **
Seid ihr Fans von mehreren Vereinen?
Als KI habe ich keine persönlichen Vorlieben oder Interessen, daher kann ich keine Fan von Vereinen sein. **
Top-Angebote
Produkte zum Begriff Umsatzbesteuerung-von-Vereinen-Fachbücher:
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzbesteuerung von Vereinen, Taschenbuch von Julia-Susanne Burgert, Diplomica Verlag GmbH, 978-3-8366-6499-8Umsatzbesteuerung Von Vereinen, Taschenbuch Von Julia-susanne Burgert, Diplomica Verlag Gmbh, 978-3-8366-6499-8, Seitenanzahl: 9838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Umsätze unterliegen der umsatzbesteuerung?
Welche Umsätze unterliegen der Umsatzbesteuerung hängt von den jeweiligen nationalen Steuergesetzen ab. Grundsätzlich werden in den meisten Ländern Umsätze besteuert, die im Rahmen einer wirtschaftlichen Tätigkeit erzielt werden. Dazu gehören in der Regel der Verkauf von Waren, die Erbringung von Dienstleistungen sowie der Handel mit bestimmten Gütern. Es gibt jedoch auch Ausnahmen und spezielle Regelungen für bestimmte Branchen oder Umsatzarten. Um sicherzustellen, dass die Umsatzbesteuerung korrekt erfolgt, ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen oder einen Steuerberater zu konsultieren. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
-
Welches Medium eignet sich für Fachbücher?
Fachbücher eignen sich in der Regel gut für gedruckte Medien wie Bücher oder Zeitschriften. Diese ermöglichen es, komplexe Informationen strukturiert darzustellen und sind leicht zugänglich für Leserinnen und Leser. Zudem können gedruckte Fachbücher auch als Nachschlagewerke genutzt werden. **
Ähnliche Suchbegriffe für Umsatzbesteuerung-von-Vereinen-Fachbücher
-
Buchführung in gemeinnützigen Vereinen, Fachbücher von Bernhard ThieDas Buch "Buchführung in gemeinnützigen Vereinen" von Bernhard Thie bietet eine umfassende Einführung in die spezifischen Anforderungen und Herausforderungen der Buchführung für gemeinnützige Organisationen. Es richtet sich an Personen, die in der Verwaltung oder im Finanzbereich von Vereinen tätig sind, und vermittelt praxisnahe Kenntnisse zur ordnungsgemässen Buchführung. Die dritte Auflage enthält aktuelle Informationen und Beispiele, die auf die Bedürfnisse von gemeinnützigen Vereinen zugeschnitten sind. Mit 320 Seiten bietet das Buch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen sowie praxisorientierte Tipps zur Umsetzung. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Ratgeber für alle, die sich mit der Buchführung in diesem speziellen Bereich auseinandersetzen möchten.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance in Vereinen und Verbänden, Fachbücher von Gerhard Pischel, Tobias Brouwer, Reinhold KoppZum Werk In diesem Handbuch wird umfassend die gesamte Verbands- und Vereins-Compliance dargestellt. Erfahrende Praktikerinnen und Praktiker beleuchten die rechtlichen Grundlagen, zeigen die praktische Durchführung auf und geben der Leserschaft Empfehlungen, welche Lösungen sich in der Praxis bewährt haben. Zahlreiche Beispiele, Praxistipps und Hinweise helfen, den Inhalt zu veranschaulichen und direkt in der Praxis umzusetzen. Das Werk ist dabei nicht rechtlich, sondern vielmehr thematisch aufgebaut, um den Bedürfnissen der Praxis in jeder Hinsicht gerecht zu werden. Das Werk wird damit zum unverzichtbaren Hilfsmittel für alle, die sich mit Compliance in Wirtschaftsverbänden befassen. Inhalt Einführung in die Verbands- und Vereins-Compliance und die Bedeutung und Besonderheiten von Wirtschaftsverbänden Unternehmensarbeit in Verbänden und Vereinen Tipps für die innere Organisation und den Aufbau von Compliance-Systemen Darstellung von branchenspezifischen Spezifika Vorteile auf einen Blick Alles, was man zur Verbands- und Vereins-Compliance wissen muss, in einem Band Thematischer Aufbau, um die Prozesse in der Praxis schnell wiederzufinden Aus der Feder erfahrener Praktikerinnen und Praktiker Zur Neuauflage Die Neuauflage greift die Entwicklungen in Rechtsprechung, Literatur sowie Gesetzgebung auf und berücksichtigt dabei insbesondere die Vorschläge der Rezensionen der 1. Auflage zur gleichzeitigen Ausweitung und Straffung des Werkes. Insbesondere wurden auch das Gesetz zur Änderung des Lobbyregistergesetzes sowie das Handbuch zum LobbyRG der Bundestagsverwaltung sowie die Änderung der Gemeinsamen Geschäftsordnung der Bundesregierung zur Einführung eines Exekutiven Fussabdrucks eingearbeitet. Zielgruppe Für Verbands- und Unternehmensjuristinnen und -juristen, Compliance Officer, externe Beraterinnen und Berater von Mitgliedsunternehmen und Organe von Wirtschaftsunternehmen und -verbänden.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
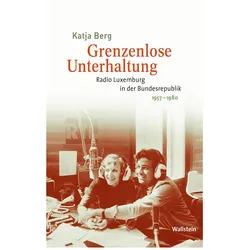
Grenzenlose Unterhaltung, Fachbücher von Katja BergOhne Geld spielt die Musik nicht. Radio Luxemburg gilt als Sonderfall in der deutschen Rundfunkgeschichte: Ab 1957 strahlte der kommerzielle Radiosender mit Sitz im Grossherzogtum ein deutschsprachiges Hörfunkprogramm ins Nachbarland aus. Damit importierte er bis dato ungekannte Marktlogiken und Marketingstrategien in das bundesdeutsche Mediensystem. Die Mitarbeiter des öffentlich-rechtlichen Hörfunks standen somit vor grossen Herausforderungen: Während sie sich vor allem dem gesetzlichen Programmauftrag verpflichtet fühlten, orientierte sich Radio Luxemburg fast ausschliesslich an der Nachfrage des Publikums. Von beiden Seiten fanden inhaltliche Annäherungsprozesse statt. Der Rundfunk als primäres Kulturgut wandelte sich immer stärker zu einem Wirtschaftsgut. Katja Berg zeigt, welche Debatten und Veränderungen aus der Konfrontation zweier unterschiedlicher Rundfunksysteme folgten. Sie kommt zu dem Ergebnis, dass durch die Existenz Radio Luxemburgs in der Bundesrepublik de facto bereits vor der Liberalisierung des Rundfunks in den 1980er Jahren ein duales Mediensystem entstand.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesegnete Speisen, Fachbücher von Stiftsbibliothek St. GallenDas Essen und das Trinken gehören zu den wichtigsten Dingen, die wir tun. Mit was und wie wir uns ernähren, erzählt viel über uns Menschen. In der Stiftsbibliothek St. Gallen ist mit den Tischsegnungen des gelehrten Mönchs Ekkehart IV. aus dem 11. Jahrhundert eine einzigartige Quelle für die Esskultur des Mittelalters überliefert. Ausgehend von seinen 280 lebensnahen und teilweise humorvollen Versen zeigt die Publikation, wie die Menschen vor tausend Jahren ihren täglichen Bedarf an Nahrung deckten und unter welchen Bedingungen Getränke und Esswaren produziert, gehandelt und zubereitet wurden. Sommerausstellung im Barocksaal der Stiftsbibliothek vom 23. April bis 10. November 2024.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fachbücher sind für Sektionsassistentinnen empfehlenswert?
Für Sektionsassistentinnen sind folgende Fachbücher empfehlenswert: "Grundlagen der Sektionstechnik" von Peter C. Nowak, "Sektionstechnik in der Pathologie" von Ralf J. Rieker und "Sektionstechnik: Präparationstechnik, Konservierung und Färbungstechniken" von Wolfgang Otto. Diese Bücher bieten einen umfassenden Überblick über die Sektionstechnik und sind speziell auf die Bedürfnisse von Sektionsassistentinnen zugeschnitten. **
-
Welche Art von Vereinen gibt es?
Es gibt eine Vielzahl von Vereinen, die sich auf unterschiedliche Interessen und Aktivitäten konzentrieren. Zum Beispiel gibt es Sportvereine, die sich auf verschiedene Sportarten wie Fußball, Tennis oder Basketball spezialisieren. Es gibt auch kulturelle Vereine, die sich mit Kunst, Musik oder Theater beschäftigen. Des Weiteren gibt es gemeinnützige Vereine, die sich für soziale oder Umweltbelange engagieren. Darüber hinaus existieren auch berufsbezogene Vereine, die sich auf bestimmte Berufsfelder oder Branchen konzentrieren. Insgesamt gibt es eine Vielzahl von Vereinen, die für unterschiedliche Interessen und Zwecke gegründet wurden. **
-
Was ist das Gehalt von Vereinen?
Das Gehalt von Vereinen kann stark variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe des Vereins, dem Erfolg und der finanziellen Situation des Vereins sowie der Liga, in der der Verein spielt. In großen Profisportvereinen können die Gehälter der Spieler und Trainer sehr hoch sein, während in kleineren Amateurvereinen oft ehrenamtlich gearbeitet wird und keine Gehälter gezahlt werden. **
-
Seid ihr Fans von mehreren Vereinen?
Als KI habe ich keine persönlichen Vorlieben oder Interessen, daher kann ich keine Fan von Vereinen sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.